褒賞金と報奨金の違い

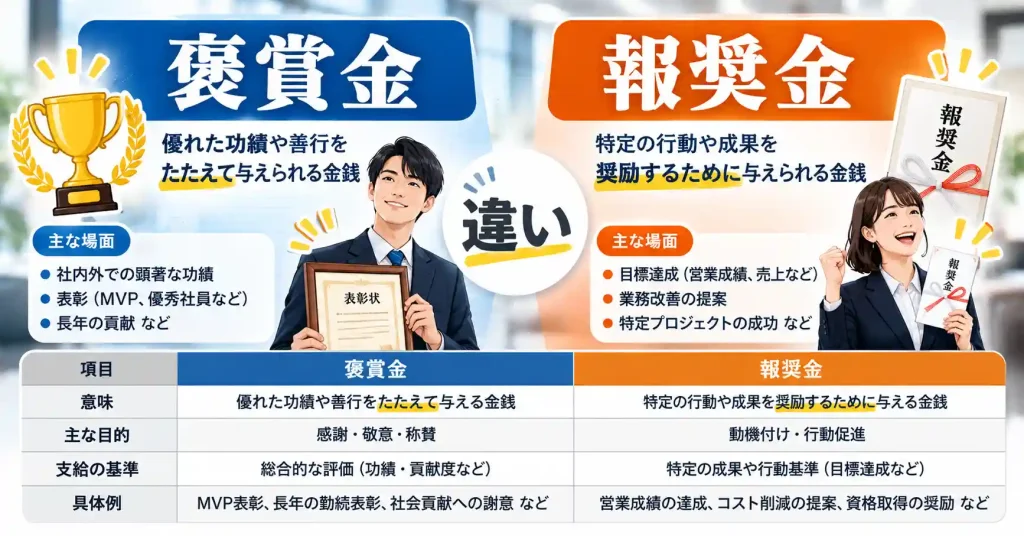
「褒賞金」と「報奨金」。どちらも金銭を伴う報酬を指す言葉だが、その使われ方には明確な違いがある。両者の意味と適切な使い分けを、具体例を交えながら整理したい。
褒賞金と報奨金、その違いを徹底解剖——「もらうお金」の正体を見極める
「褒賞金」と「報奨金」。日常では何となく同じように使われがちだが、実は法的な位置づけも、支払われる背景も異なる。
企業の人事制度や行政の報償制度、スポーツ界の賞金まで、この二つの言葉が交差する現場を追うと、「評価への対価」か「行為へのインセンティブ」かという根本的な性格の違いが浮かび上がってくる。現代の働き方改革や成果主義の議論とも直結する、地味だが無視できないテーマだ。
褒賞金の定義と成り立ち——「功績を称える」ための金銭
褒賞金とは、過去の功績や卓越した成果を称賛し、その努力を顕彰する目的で支払われる金銭を指す。語源は「褒める」と「賞する」に由来し、社会貢献や長年の勤続、競技での活躍など、すでに達成された行為への評価が中心となる。行政の表彰制度や社内の永年勤続表彰などが典型例だ。
重要なのは、褒賞金は原則として「義務的な対価」ではないという点だ。労働の対価として必ず支払わなければならない賃金とは性質が異なり、あくまで任意の顕彰として位置づけられることが多い。
そのため税務上も、給与扱いか一時所得扱いかで課税関係が変わり、支給主体の設計意図が問われる場面が少なくない。
報奨金の定義と使われ方——「行動を促す」ための金銭
一方の報奨金は、特定の行為や協力を促すインセンティブとして支払われる金銭を意味する。語感には「報いる」というニュアンスが含まれ、犯罪通報への協力金、特許の発明報奨金、営業成績への歩合給など、未来の行動を誘引する設計が際立つ。成果が出る前から制度として用意される点が特徴だ。
報奨金は契約や規程に基づく支払い義務が発生しやすい点でも褒賞金と異なる。就業規則や社内規程に明記されていれば、条件を満たした時点で支払いが求められるケースもある。
近年は副業やオープンイノベーションの文脈で「協力報奨金」の設計が増え、インセンティブ設計の巧拙が組織の競争力を左右する時代に入っている。
税務・会計・労務での扱いの違い——実務で押さえるべきポイント
実務面では、褒賞金は「一時所得」や「賞与」、報奨金は「給与」や「事業所得」として処理されることが多く、源泉徴収や社会保険の適用可否が分かれる。
褒賞金でも従業員に支給すれば給与扱いとなる場合があり、名称だけで判断するのは危険だ。支給根拠となる規程の有無が分岐点になる。
会計上も、褒賞金は販売費及び一般管理費の「褒賞費」、報奨金は「報奨金」や「手数料」として科目を分ける企業が多い。監査や税務調査では支給理由の合理性が問われるため、制度設計の段階で目的を明確に言語化しておくことが、後のトラブルを避ける近道となる。
| 項目 | 褒賞金 | 報奨金 |
|---|---|---|
| 目的 | 過去の功績を称える | 行動や協力を促す |
| 支払いの性質 | 任意の顕彰が多い | 規程に基づく義務の場合あり |
| 代表例 | 永年勤続表彰、競技賞金 | 通報協力金、発明報奨金 |
| 税務上の扱い | 一時所得・賞与など | 給与・事業所得など |
| 会計科目例 | 褒賞費 | 報奨金・手数料 |
よくある質問
褒賞金と報奨金の違いは何ですか?
褒賞金と報奨金は、どちらも金銭を支給する制度ですが、その目的と性質が異なります。褒賞金は、企業や団体が従業員や会員の功績、長年の貢献、模範的な行動などを称えるために支給する報酬です。
一方、報奨金は、特定の目標達成や成果、提案の採用など、明確な条件を満たした場合に支給される金銭を指します。褒賞金は評価や感謝の意味合いが強く、報奨金は成果に対する対価としての性格が強い点が大きな違いです。
税務上の扱いに違いはありますか?
税務上、褒賞金と報奨金はどちらも原則として一時所得または給与所得として扱われ、課税対象となります。ただし、支給の性質によって区分が変わる場合があります。
会社から従業員へ支給される褒賞金は、給与の一部として給与所得に含まれることが一般的です。報奨金も同様に給与所得となるケースが多いですが、業務とは無関係な懸賞金のような報奨金は一時所得として扱われます。支給目的と支給主体を確認することが重要です。
会計処理ではどう区別されますか?
会計処理では、褒賞金と報奨金は支給目的に応じて勘定科目が変わります。褒賞金は従業員の功労を称える性質から、福利厚生費や交際費、または役員賞与として処理されることがあります。
報奨金は営業成績や目標達成に対する対価として、販売促進費や支払手数料、給与手当などに計上されるのが一般的です。企業は支給規程や目的を明確にし、適切な科目で処理することが求められます。
従業員への支給時に注意すべき点は?
従業員へ褒賞金や報奨金を支給する際は、就業規則や社内規程に基づき、支給条件と金額を明確にすることが重要です。特に報奨金は成果に連動するため、評価基準や支給時期を事前に示す必要があります。
また、税務上の処理や社会保険料の算定に影響する場合があるため、給与担当者や税理士と連携することが望ましいです。恣意的な支給は不公平感を招くため、透明性の高い運用が求められます。


コメントを残す
関連コンテンツ