褒賞金とは

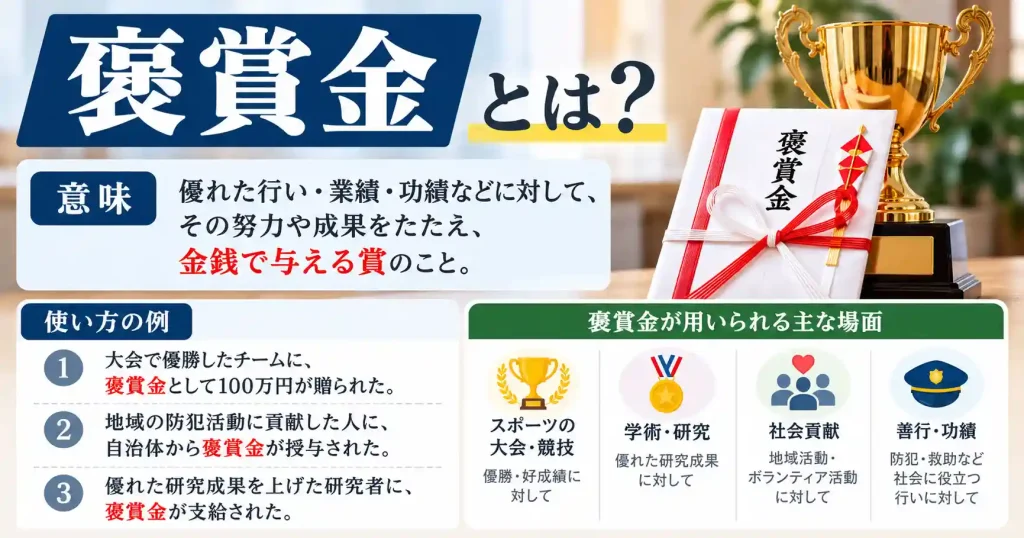
褒賞金とは、企業や団体が従業員や外部の協力者に対して、特別な功績や貢献を称えて支給する一時的な報酬を指す。基本給や賞与とは異なり、成果や状況に応じて柔軟に設計できる点が特徴だ。その仕組みと実務上の留意点を整理する。
褒賞金とは何か——その意味と役割をひもとく
褒賞金とは、功績や努力を称え、金銭として報いる制度です。企業の業績連動報酬からスポーツの懸賞金、自治体の表彰まで幅広く、評価と動機づけを目的とします。金額や対象は制度ごとに異なり、感謝や承認を形にする手段として日本社会に根づいてきました。
近年は人材確保や業績向上の施策として見直され、支給基準の明確化や透明性が問われています。単なる金銭ではなく、組織の価値観を映す仕組みとして捉える視点が重要です。以下、基本的な性格と実務上の論点を順に整理します。
褒賞金の基本的な意味と種類
褒賞金は、功労や成果に対する金銭的報奨の総称です。企業の報奨金・業績賞与、公的機関の表彰金、スポーツや懸賞の賞金など、主体と目的によって呼称が変わります。いずれも努力や成果を可視化し承認する点で共通します。
種類は大きく、業績連動型と功労表彰型に分けられます。前者は売上や目標達成度に応じて支給し、後者は長年の貢献や模範的行動を称えます。支給根拠を就業規則や規程で明示することが、制度の信頼性を高める鍵となります。
褒賞金が果たす役割と効果
褒賞金の第一の役割は、成果への公正な報いです。努力が正当に評価される実感は従業員の満足度と定着率を高めます。また、望ましい行動を組織全体に示す効果があり、暗黙の規範を明文化するきっかけにもなります。
さらに、目標達成への動機づけとして機能します。ただし金額の大小だけに偏ると、短期的な成果追求や不公平感を招く恐れがあります。評価基準の透明性と納得感を確保することが、効果を長続きさせる条件です。
褒賞金をめぐる実務上の注意点
実務では、支給条件と算定方法の明文化が欠かせません。曖昧な運用は労使間のトラブルや不満の原因になります。就業規則や報奨規程に対象者・時期・金額の目安を定め、周知を徹底しましょう。
また、税務上の取扱いにも注意が必要です。給与所得となるか一時所得となるかで課税関係が変わるため、専門家への確認が望ましいといえます。公平性と説明責任を両立させることが、制度への信頼を守ります。
| 区分 | 主な内容 | 留意点 |
|---|---|---|
| 業績連動型 | 売上・目標達成度に応じた支給 | 基準の明確化と公平性 |
| 功労表彰型 | 長年の貢献や模範的行動への報奨 | 選考の透明性 |
| 懸賞・賞金型 | スポーツ・コンテスト等の報奨 | 税務上の取扱いの確認 |
よくある質問
褒賞金とは何ですか?
褒賞金とは、特定の成果や功績を上げた個人や団体に対して支払われる報酬のことです。企業では業績向上や目標達成へのインセンティブとして機能し、スポーツや学術の分野では優秀な成績を収めた人材を称える仕組みとして広く普及しています。基本給とは異なり、成果に直結する変動的な性格を持つのが大きな特徴です。労働基準法上の賃金として扱われる場合も多く、支給条件や金額は就業規則や契約書で明確に定める必要があります。
褒賞金とボーナスの違いは何ですか?
褒賞金とボーナスは混同されがちですが、性質が異なります。ボーナスは企業の業績や個人の評価に応じて定期的に支給される賞与であるのに対し、褒賞金は特定の功績やコンテスト入賞など明確な成果への対価として支払われます。したがって褒賞金は支給時期や金額が不定期で、対象者も限定的になる傾向があります。導入時には目的を明確にし、従業員への説明と制度設計を丁寧に行うことが円滑な運用の鍵となります。
褒賞金には税金がかかりますか?
はい、褒賞金は原則として課税対象となります。個人が受け取る褒賞金は所得税法上の一時所得または給与所得として扱われ、勤務先から支給される場合は給与として源泉徴収の対象です。一方、ノーベル賞や文化勲章などの公的な表彰金には非課税措置が適用されるケースもあります。企業が支給する場合は経費処理の可否や社会保険料の算定基礎に含まれるかなども変わるため、支給前に税務や労務の専門家へ確認することを強くおすすめします。
褒賞金制度を導入するメリットは何ですか?
褒賞金制度の最大のメリットは、従業員のモチベーション向上と成果への明確な動機づけです。目標が具体的であれば行動が可視化され、組織全体の生産性向上につながります。また優秀な人材の獲得や定着を図る手段としても有効で、企業文化の活性化にも寄与します。ただし評価基準が曖昧だと不公平感を生むため、透明性の高いルール設計と定期的な見直しが不可欠です。制度の目的を共有し、公正に運用することが成功の条件となります。


コメントを残す
関連コンテンツ